

Takenos: cómo pasar a ser una ETF regulada impacta en los usuarios
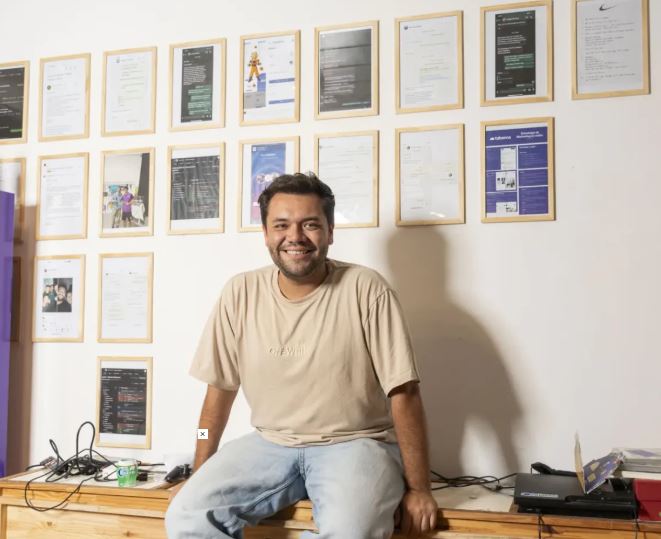
Takenos, la fintech de billetera en dólares, completó una extensión de su ronda semilla por $us 7 millones, con la que suma $us 12 millones de capital levantado. El anuncio llega mientras la empresa consolida su presencia en Bolivia, donde superó los 350.000 usuarios en su primer año y tramita ante la ASFI la licencia de funcionamiento como Empresa de Tecnología Financiera.
Lucas Posada, fundador y CEO de Takenos, conversó en exclusiva con Energías & Negocios, de La Razón, sobre el destino de los fondos, el estado de la licencia, el papel de las stablecoins y el modelo de ingresos de una compañía que hoy opera en seis países y avanza en sus planes de expansión.
– Takenos anunció una ronda de $us 7 millones. ¿Quiénes son los inversores que la lideran, en qué etapa la ubican y cuál es el capital total captado hasta hoy?
Se trata de una extensión de nuestra ronda semilla por $us 7 millones, liderada por North Island Ventures y Road Capital Management, con participación de Variant, Lattice y Reverie. Con esta operación alcanzamos $us 12 millones de capital levantado.
El financiamiento nos permite avanzar en la expansión regional, desarrollar infraestructura local y obtener licencias en nuevos mercados, ampliar las soluciones para empresas e incorporar talento en ingeniería, cumplimiento normativo y áreas comerciales.
– Takenos prevé operar en más de 15 países en 2027, aunque ya informa usuarios en más de 20. ¿Qué parte de los $us 7 millones se destina a la expansión y qué inversiones concretas hará en Bolivia? ¿Cuál es la meta de crecimiento para los próximos dos años en usuarios, volumen y países?
Tener usuarios en un país significa que hay personas que utilizan nuestros servicios desde ese lugar. Establecer una operación local implica desarrollar conexiones con los sistemas financieros y medios de pago del mercado, avanzar en los requisitos regulatorios y construir las capacidades necesarias para atenderlo de manera sostenida.
Actualmente tenemos operación local en Argentina, Bolivia, Ecuador, Perú, Paraguay y Guatemala. Nuestro objetivo es superar los 15 países en 2027. Queremos replicar los aprendizajes de los primeros mercados en los que desembarcamos: identificar una necesidad concreta, adaptar el producto y conectar las operaciones internacionales con las herramientas locales.
Bolivia muestra el potencial de ese modelo. Este año, en abril, superamos los 350.000 usuarios tras nuestro primer año en el país. Allí, los frentes de inversión incluyen fortalecer el equipo y la atención local, desarrollar alianzas empresariales, ampliar la disponibilidad de la TakeCard a más ciudades y seguir incorporando herramientas de cobro y pago. El objetivo es simplificar operaciones vinculadas con trabajo remoto, transferencias familiares y actividades comerciales.
La expansión también implica ampliar lo que los usuarios pueden hacer en cada mercado. Queremos que puedan recibir dinero del exterior y utilizarlo en su vida cotidiana, conectando nuestra infraestructura internacional con los medios de pago locales. La inversión nos permite incorporar esas conexiones y desarrollar nuevas herramientas a medida que identificamos necesidades en cada país.
– Takenos anunció que se constituyó en Bolivia como Empresa de Tecnología Financiera bajo el marco de la ASFI y que continúa el trámite de su licencia de funcionamiento. ¿En qué etapa está ese proceso y qué fecha estima para obtener la licencia?
Nos convertimos en la primera fintech constituida desde cero como Empresa de Tecnología Financiera bajo el nuevo marco regulatorio de la ASFI. El proceso comenzó en 2025 e implicó adecuar nuestra operación, controles y documentación a los requisitos correspondientes.
Completamos la constitución y estamos avanzando con las inscripciones y la formalización de documentos necesarios para obtener la licencia de funcionamiento. Contamos con una ventana desde la constitución para completar esta etapa y trabajamos para cumplir en tiempo y forma. Mientras tanto, operamos bajo la etapa contemplada en el marco regulatorio vigente.
La protección de los saldos combina mecanismos de custodia, controles operativos y seguridad informática. Trabajamos con proveedores especializados de infraestructura, como Fireblocks, y herramientas como Chainalysis y Sumsub para apoyar los procesos de análisis de operaciones, prevención del fraude y validación de identidad.
– ¿Qué significa para el usuario que Takenos esté bajo la regulación de la ASFI y qué no cubre esa regulación? Por ejemplo, ¿qué ocurriría con los saldos si la ASFI ordenara congelar cuentas o si el BCB modificara las reglas sobre stablecoins?
La constitución bajo el marco de la ASFI establece una base institucional para nuestra actividad en Bolivia y exige adecuar la operación, los controles y los procesos a los requisitos de las autoridades. Completamos esa etapa y seguimos avanzando hacia la licencia de funcionamiento.
Nuestro compromiso con la seguridad incluye controles operativos, medidas de seguridad informática y procedimientos de cumplimiento que implementamos independientemente de las exigencias particulares de cada país.
– ¿Qué papel cumplen las stablecoins en el modelo de negocio? ¿Quién es el emisor legal de su stablecoin, cómo se respaldan y se auditan las reservas, y puede el cliente convertir a dólares en cualquier momento?
Las stablecoins forman parte de la tecnología que utilizamos para facilitar cobros y pagos internacionales. Trabajamos con USDC, emitida por Circle, y USDT, emitida por Tether, diseñadas para mantener una paridad de un dólar por token mediante reservas administradas por sus emisores.
Ambos publican informes que verifican su respaldo en fechas determinadas. Los usuarios pueden solicitar la conversión y el retiro mediante las opciones habilitadas en Takenos, sujetos a disponibilidad, plazos, límites, controles y comisiones del servicio.
– ¿Qué lugar ocupa Bolivia en el negocio de Takenos? ¿Qué porcentaje de sus usuarios, transacciones e ingresos corresponde al mercado boliviano?
Bolivia es nuestro principal mercado en la región y fue decisivo para redefinir la estrategia de expansión. En abril de 2026 informamos que habíamos superado los 350.000 usuarios durante nuestro primer año en el país. Además, uno de cada 16 bolivianos de la población activa descargó Takenos y ya facilitamos más de $us 50 millones en transferencias entre Europa y Bolivia.
Ese crecimiento nos llevó a consolidar una presencia local, con un centro de atención en Equipetrol, oficinas corporativas en Santa Cruz de la Sierra y un equipo liderado por profesionales de la industria financiera.
También nos integramos al ecosistema empresarial mediante nuestra participación en cámaras de la industria financiera. Queremos que esa presencia permita entender mejor las necesidades del mercado y desarrollar soluciones para personas y empresas.
– ¿Qué factores explican que Bolivia sea su mayor mercado en la región? Si los bancos amplían los límites de compras en el exterior, ¿qué ventaja conserva Takenos?
Encontramos una demanda insatisfecha de herramientas para acceder a ingresos y realizar pagos internacionales. La velocidad de adopción mostró que había disposición a incorporar nuevas tecnologías cuando resolvían necesidades concretas.
A eso se sumó la adaptación local: atención presencial, un equipo en el país, tarjetas físicas y herramientas para distintos perfiles. Hoy nos utilizan freelancers, comercios, viajeros, emprendedores y bolivianos en el exterior que envían dinero a sus familias.
Empezamos resolviendo una necesidad concreta: cobrar por un trabajo realizado para el exterior. Después, los propios usuarios nos fueron mostrando qué necesitaban hacer con ese dinero: pagar gastos cotidianos, enviar fondos a sus familias, ahorrar, invertir o utilizarlo durante un viaje. Así fuimos incorporando herramientas para acompañar ese recorrido desde una misma aplicación.
Hoy esa propuesta combina cobros desde Estados Unidos y Europa, enlaces de pago como TakeLink, transferencias internacionales, la TakeCard y sistemas locales como PIX en Brasil o los QR disponibles en distintos mercados. Para las empresas, también permite gestionar pagos a proveedores, honorarios y viáticos de equipos distribuidos en varios países.
Si los bancos amplían los límites de compras internacionales, nuestra propuesta sigue resolviendo ese conjunto de necesidades. La plataforma se vuelve cada vez más completa porque conectamos las operaciones internacionales con las herramientas locales y desarrollamos nuevas funcionalidades a partir de lo que las personas y empresas necesitan hacer con su dinero.
– ¿Cuáles son las principales cifras de Takenos en 2026? ¿Cuántos usuarios activos mensuales tiene, cuánto creció en los últimos doce meses y cuál es el volumen total procesado?
Actualmente procesamos más de $us 5.000 millones al año, operamos en seis países y contamos con un equipo de 70 personas. Con la nueva extensión de la ronda semilla alcanzamos $us 12 millones de capital levantado.
En 2025 sumamos más de 400.000 nuevos usuarios y registramos un crecimiento interanual superior al 233% en volumen operado. Ese crecimiento acompañó la ampliación de los servicios y la expansión regional.
– ¿Cómo se reparte ese volumen entre usuarios individuales y empresas? En Bolivia, ¿qué sectores atiende Takenos Business y para qué operaciones —pagos a proveedores en el exterior, importaciones, nómina de contratistas— y qué volumen corporativo procesa?
Atendemos tanto a personas como a empresas. Para personas, los usos incluyen cobros por trabajo para el exterior, transferencias familiares y pagos cotidianos o de viaje. Para empresas, ofrecemos herramientas de cobros y pagos internacionales, pagos a proveedores y distribución de fondos a colaboradores.
Hoy, 70 empresas utilizan nuestra solución de pagos transfronterizos. En Bolivia atendemos a compañías de energía y minería. También hemos desarrollado alianzas comerciales, como el acuerdo con Honda Autobol, que refleja la incorporación de Takenos a distintas actividades del mercado local.
Un ejemplo regional de nuestra solución corporativa es LATAM Airlines, que utiliza la plataforma para distribuir viáticos. El acuerdo prevé alcanzar a más de 5.000 tripulantes y trabajadores de mantenimiento en cinco países.
– ¿Cómo fija Takenos el tipo de cambio en bolivianos y qué margen cobra? ¿Cuál es su modelo de ingresos —comisiones, rendimientos, diferencial cambiario—?
Nuestros ingresos provienen del uso de la tarjeta, los servicios para empresas, las comisiones de determinadas operaciones y la conversión de monedas. Buscamos reducir los costos para los usuarios y evitar comisiones siempre que sea posible.
Los cargos aplicables se muestran antes de confirmar la operación. Según el servicio, pueden incluir un componente fijo o variable y una tasa incorporada en la cotización de conversión.
Regístrate y recibe
GRATIS
nuestro Boletín de Noticias sobre
el emprendimiento en Bolivia!